CRISE DA DÍVIDA, O EURO INSUSTENTÁVEL
RJ BROOKS
Uma crise da dívida resolve se de duas maneiras. Ou um país faz os ajustes necessários e recupera a confiança dos investidores, ou perde o acesso aos mercados, caso em que a redução da dívida permite que a população seja socorrida por meio das perdas sofridas pelo sistema bancário e pelos fundos de pensões.
De uma forma ou de outra, o custo de políticas insustentáveis recai sobre a população, o que já era esperado. O ideal é que isso seja feito por meio de mudanças políticas ordenadas, como aumentos de impostos ou cortes de gastos, mas a redução da dívida alcança o mesmo resultado na ausência de consenso político sobre o ajuste fiscal.
Dentro da zona do euro, existe uma terceira opção: apropriar-se do espaço fiscal alemão para aliviar a pressão do mercado sobre as suas finanças públicas. Foi isso que aconteceu na última década.
Quando Draghi afirmou em 2012 que o BCE faria "tudo o que fosse necessário" para preservar o euro, teria sido mais transparente dizer: "Mobilizaremos uma parcela significativa do espaço fiscal da Alemanha para evitar o incumprimento soberano na Itália e na Espanha."
Nunca foi necessário vincular a prevenção de incumprimentos soberanos à sobrevivência do euro. Aliás, seria preferível que os incumprimentos soberanos fossem a norma na zona euro, em vez de serem artificialmente contidos, como já disse ontem . Mas enquanto a Alemanha se deixar intimidar por países altamente endividados e pela ameaça de colapso do euro , outros continuarão a drenar o seu espaço orçamental. Estou, portanto, convencido de que o BCE irá intervir para limitar as taxas de juro nas próximas semanas. Este estrangulamento do espaço orçamental da Alemanha não é obviamente viável politicamente, razão pela qual está a ser ocultado . Mas a ascensão do AfD trará tudo isto à luz e provocará as mudanças necessárias.
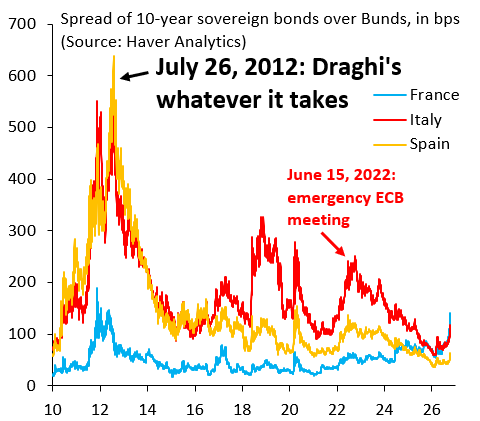
O gráfico acima ilustra o spread de rendimento dos títulos do governo francês (azul), italiano (vermelho) e espanhol (laranja) com vencimento em 10 anos em relação à Alemanha. No entanto, os spreads de rendimento da Itália e da Espanha são significativamente menores do que seus níveis no auge da crise da dívida soberana em 2011-2012, o que poderia sugerir que esses países recuperaram. Mas não é o caso. O gráfico abaixo mostra a dívida pública como percentual do PIB de 2000 a 2025. A dívida da Itália e da Espanha é maior do que em 2010; portanto, esses países não resolveram sua crise fiscal por meio de reformas. Eles simplesmente forçaram o BCE a usar a margem de manobra fiscal da Alemanha, e os líderes alemães – Merkel, Scholz e agora Merz – estão se mostrando tímidos demais para se opor a isso ou, no mínimo, exigir reformas reais para evitar que essa situação continue.
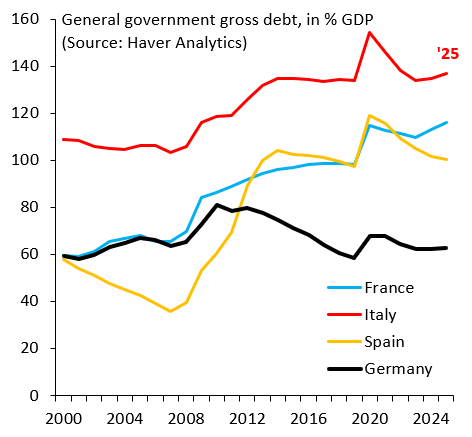
A verdade é que a crise da dívida soberana da zona do euro nunca terminou de fato. Ela foi apenas mascarada por um BCE que usa o espaço fiscal da Alemanha para ocultar o fato de que muitos países da zona do euro estão à beira da falência. Como apontei no ano passado , essa abordagem está fadada ao fracasso. De fato, a Europa não deve apenas evitar crises fiscais. Ela precisa ser capaz de gastar; em outras palavras, precisa de espaço fiscal. Simplesmente evitar crises de dívida não basta. Significa apenas que a Europa sobrevive por um triz enquanto o ressentimento cresce na Alemanha.
O euro, em sua forma atual, não pode e não irá sobreviver.


Sem comentários:
Enviar um comentário